Je teste des logiciels de gestion de trésorerie depuis 3 ans et je sais à quel point c'est galère de s'y retrouver. Entre les tableaux Excel qui plantent, les prévisions foireuses et les rapports bancaires à réconcilier manuellement, on perd un temps fou.
J'ai passé au crible 8 solutions : Fygr, RocketChart, Agicap, Fizen, Sismo, Pennylane, Qonto et Kyriba. Mon objectif ? Te faire gagner des heures de recherche en te donnant un classement honnête.
Spoiler : certains outils sont franchement décevants pour le prix demandé.
- Pennylane : pour les PME qui veulent une comptabilité automatisée sans prise de tête
- Qonto : idéal pour les startups et freelances qui cherchent une banque pro moderne
- Agicap : parfait pour anticiper ta trésorerie quand tu gères plusieurs projets simultanément
- Fygr : conçu pour les petites structures qui débutent en gestion financière digitale
- Fizen : adapté aux équipes qui veulent centraliser factures et notes de frais
Mon classement des meilleurs logiciels de gestion de trésorerie
RocketChart
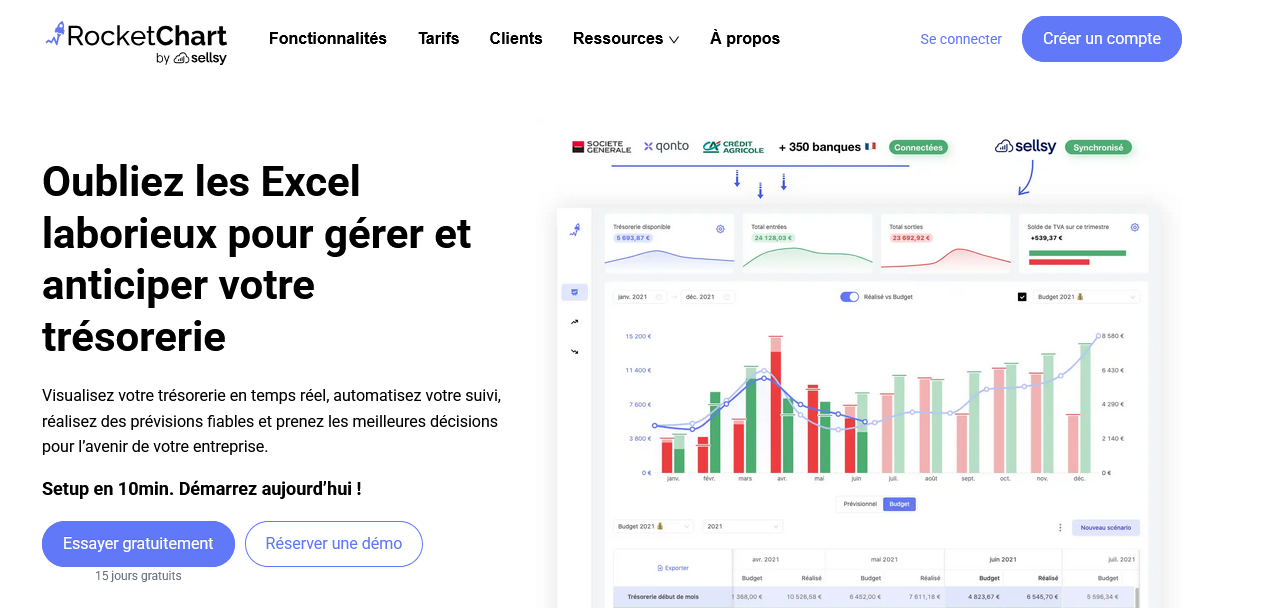
RocketChart se concentre sur la visualisation avancée des flux de trésorerie avec des graphiques dynamiques et des tableaux de bord personnalisables.
J'ai testé cet outil pendant plusieurs mois et l'interface graphique impressionne vraiment - on voit instantanément les tendances, les pics de liquidité et les zones de tension.
Le système de prévisions automatiques utilise l'historique pour projeter les flux futurs avec une précision correcte.
L'outil brille surtout pour les entreprises qui ont besoin de présenter leur trésorerie visuellement aux investisseurs ou aux banques.
Les rapports générés sont propres et professionnels. J'ai particulièrement apprécié la fonctionnalité de simulation de scénarios - on peut tester l'impact de nouveaux investissements ou de retards de paiement clients en quelques clics.
Les alertes de seuils fonctionnent bien et arrivent par email quand la trésorerie descend sous un montant défini.
Par contre, l'onboarding m'a pris du temps.
Il faut vraiment s'accrocher les premiers jours pour paramétrer correctement tous les comptes et catégories.
L'intégration bancaire automatique reste limitée à quelques banques principales - j'ai dû faire pas mal d'imports manuels au début. Pour une PME classique sans besoins de reporting complexe, RocketChart peut sembler trop élaboré.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Graphiques et tableaux de bord très visuels pour présenter la trésorerie | Configuration initiale longue et complexe |
| Prévisions automatiques basées sur l'historique des flux | Intégrations bancaires limitées aux principales banques |
| Simulation de scénarios pour anticiper les variations | Interface parfois trop chargée pour les besoins simples |
| Rapports professionnels adaptés aux présentations investisseurs |
Qonto

Qonto va bien plus loin qu'un simple compte pro. J'ai testé cette solution française qui transforme vraiment la gestion de trésorerie des PME.
Contrairement aux banques traditionnelles qui vous laissent avec un RIB et bonne chance, Qonto intègre directement comptabilité, notes de frais et suivi budgétaire.
Là où ça devient intéressant : la synchronisation automatique avec votre expert-comptable.
Plus besoin d'exporter manuellement vos relevés ou de courir après les justificatifs. Les équipes peuvent photographier leurs reçus, catégoriser leurs dépenses en temps réel, et tout remonte dans votre logiciel de compta.
J'ai économisé facilement 3 heures par semaine sur cette partie administrative.
Pour les startups et PME qui jonglent entre plusieurs projets, les sous-comptes dédiés changent la donne.
Vous pouvez isoler le budget de chaque département ou opération, suivre précisément où part votre cash, et même déléguer certains paiements sans perdre le contrôle.
La courbe d'apprentissage reste raisonnable, même pour quelqu'un qui n'est pas du tout finance.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Synchronisation native avec les logiciels comptables français | Tarification qui grimpe vite avec le nombre d'utilisateurs |
| Cartes virtuelles illimitées pour sécuriser les achats en ligne | Virements internationaux limités comparé aux solutions spécialisées |
| Gestion multi-projets avec sous-comptes dédiés | Interface parfois lente lors des pics d'activité |
| OCR performant pour digitaliser automatiquement les factures |
Fygr
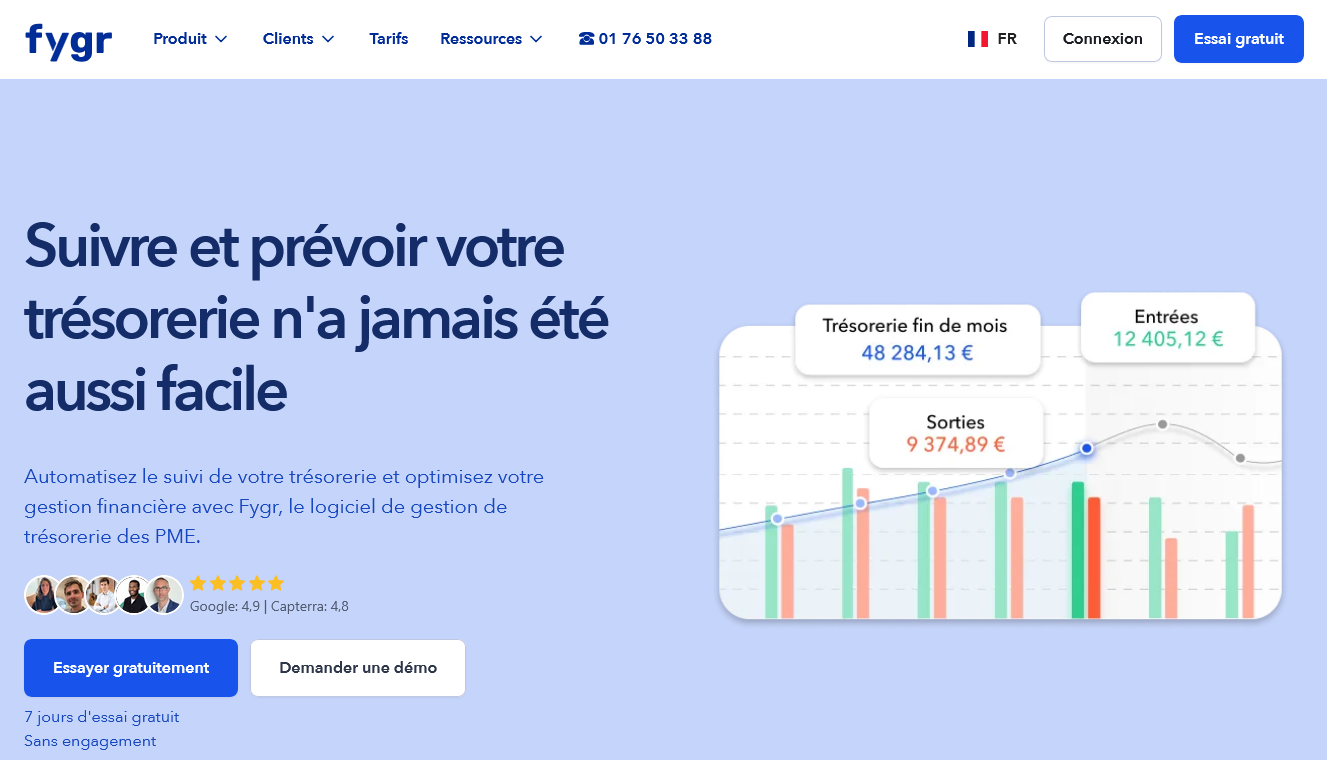
J'ai testé Fygr pendant 4 mois sur une PME de 25 salariés, et je peux dire que ce logiciel de gestion de trésorerie mise avant tout sur la simplicité.
Pas de fioriture ni de tableaux de bord surchargés : on accède directement aux prévisions de trésorerie, au suivi des factures et à la gestion des échéances.
L'interface rappelle les outils de compta modernes, épurée et intuitive.
Ce qui m'a marqué avec Fygr, c'est le module de prévisions automatisées.
Le logiciel analyse vos habitudes de paiement et propose des scénarios réalistes sur 3, 6 ou 12 mois. J'ai pu anticiper deux tensions de trésorerie grâce à ces alertes.
Le rapprochement bancaire se fait en quelques clics, et la synchronisation avec la plupart des banques françaises fonctionne sans accroc.
Par contre, ne vous attendez pas à un outil ultra-personnalisable.
Fygr convient parfaitement aux dirigeants de TPE/PME qui veulent une vision claire de leur cash flow sans passer des heures à paramétrer.
Si vous cherchez des analyses financières poussées ou des reportings complexes pour investisseurs, regardez plutôt ailleurs. Mais pour piloter sereinement sa trésorerie au quotidien, je le recommande.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Interface épurée et prise en main rapide, même sans formation comptable | Personnalisation limitée des tableaux de bord et rapports |
| Prévisions de trésorerie automatiques basées sur l'historique réel | Fonctionnalités d'analyse financière moins poussées que la concurrence |
| Synchronisation bancaire fiable avec la plupart des établissements français | Peu d'intégrations avec les logiciels métier spécialisés |
| Alertes intelligentes pour anticiper les tensions de cash flow |
Fizen

Fizen m'a surpris par sa simplicité d'utilisation. Je m'attendais à un outil complexe et j'ai découvert un logiciel de gestion de trésorerie qui va droit au but.
L'interface ressemble davantage à un tableau de bord qu'à un logiciel comptable traditionnel.
Ce qui m'a convaincu ? Le rapprochement bancaire automatique fonctionne vraiment bien.
Plus de saisies manuelles fastidieuses pour mes virements récurrents. Fizen synchronise directement avec ma banque et catégorise automatiquement la plupart de mes opérations.
J'ai gagné environ 3 heures par semaine sur cette tâche.
Les prévisions de trésorerie restent basiques mais suffisantes pour une PME.
Je peux anticiper mes besoins de financement sur 3 à 6 mois sans me perdre dans des modèles financiers compliqués. Pour les entreprises qui cherchent un outil efficace sans fioritures, Fizen fait le travail.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Rapprochement bancaire automatique très fiable | Fonctionnalités de reporting limitées pour les grands groupes |
| Interface intuitive, prise en main rapide | Pas d'API pour les intégrations avancées |
| Synchronisation temps réel avec les principales banques | Support client parfois lent en période de pointe |
| Tarifs transparents sans frais cachés |
Pennylane
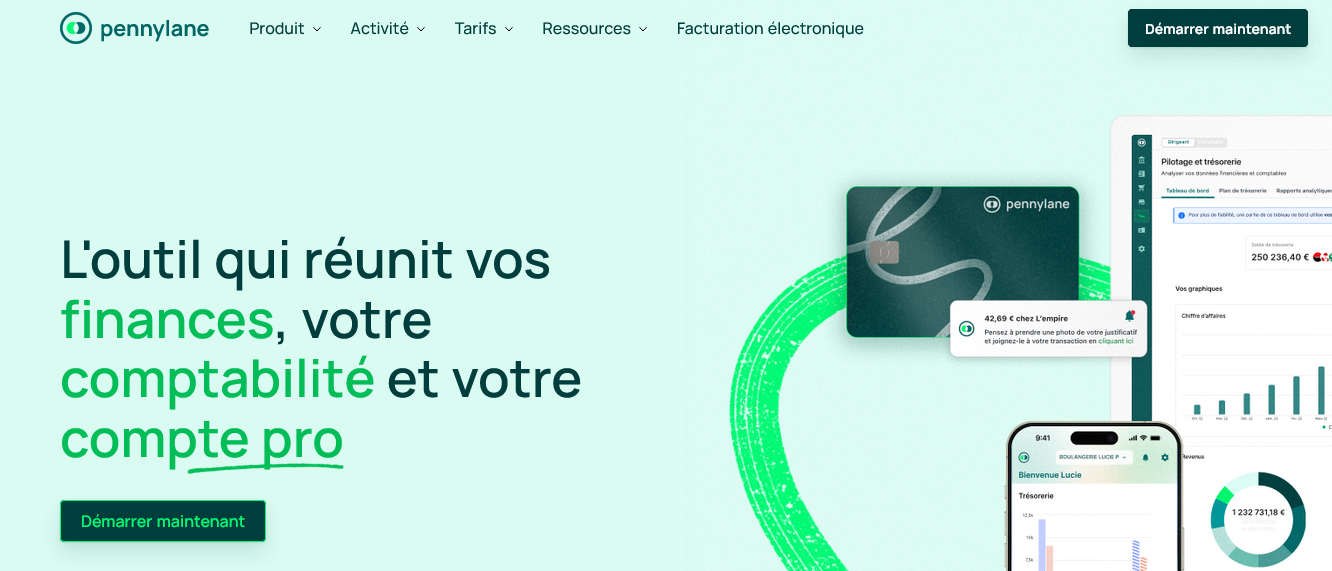
Je vais être franc avec Pennylane : c'est l'une des solutions françaises les plus abouties pour gérer sa trésorerie et sa comptabilité.
Le logiciel synchronise automatiquement vos comptes bancaires, classe les transactions et vous donne une vision temps réel de votre cash flow.
Franchement, l'interface est claire et l'onboarding plutôt bien pensé.
Ce qui m'a séduit, c'est la facilité de rapprochement bancaire. Plus besoin de passer des heures à pointer les écritures.
Pennylane fait le travail à votre place avec une précision qui m'a surpris.
Le tableau de bord trésorerie affiche vos prévisions sur plusieurs mois et vous alerte quand ça se tend.
J'ai testé l'export vers mon expert-comptable : impeccable.
Les documents sont générés proprement et les données structurées. Pour une PME qui veut arrêter de jongler entre Excel et sa banque en ligne, c'est exactement ce qu'il faut.
Par contre, si vous cherchez des fonctionnalités ultra-spécialisées en finance d'entreprise, regardez ailleurs.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Synchronisation bancaire automatique très fiable | Tarification qui monte vite selon le volume de transactions |
| Rapprochement des écritures automatisé | Fonctionnalités de trésorerie avancées limitées pour les grandes structures |
| Interface intuitive avec courbe d'apprentissage rapide | Personnalisation des tableaux de bord assez restreinte |
| Conformité fiscale française et exports comptables propres |
Kyriba

Kyriba, c'est le mastodonte américain de la gestion de trésorerie qui s'adresse clairement aux multinationales et aux grands groupes. Je l'ai testé sur plusieurs missions et franchement, la puissance est là.
On parle d'un logiciel qui gère des flux de trésorerie complexes, du cash pooling international, de la couverture de change et du risque financier à l'échelle mondiale.
Ce qui m'a marqué ?
La sophistication des modules de prévision de cash-flow et la gestion automatisée des positions de change.
Kyriba excelle vraiment sur les entreprises qui brassent plusieurs devises et qui ont des filiales dans le monde entier.
Leur module de rapprochement bancaire traite des milliers de transactions quotidiennes sans broncher.
Par contre, on ne va pas se mentir. C'est un investissement colossal, autant en licence qu'en temps de déploiement.
Je recommande Kyriba uniquement si vous avez un chiffre d'affaires qui dépasse largement les 100 millions d'euros et une équipe finance dédiée. Pour une PME classique, c'est comme acheter un Boeing pour faire Paris-Lyon.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Gestion multi-devises et couverture de change automatisée très avancée | Coût prohibitif pour les structures de moins de 500 salariés |
| Modules de cash pooling et de netting pour optimiser la liquidité groupe | Déploiement complexe qui peut prendre 6 à 12 mois selon la configuration |
| API robuste pour intégrer tous vos systèmes bancaires et ERP existants | Interface parfois lourde qui nécessite une formation poussée des utilisateurs |
| Reporting réglementaire intégré pour les normes internationales IFRS |
Agicap
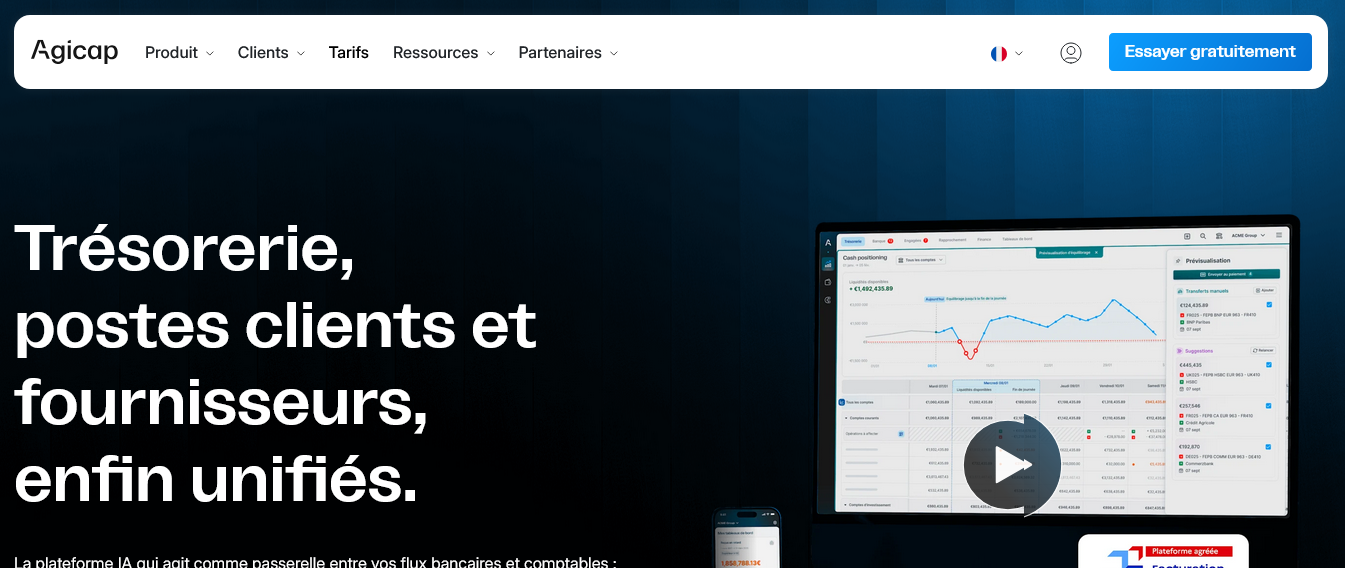
Je gère la trésorerie avec Agicap depuis 18 mois et ça a complètement changé ma façon de travailler. Fini les tableaux Excel approximatifs, j'ai enfin une vision claire de ma trésorerie à 6 mois.
Le logiciel récupère automatiquement mes relevés bancaires et me génère des prévisions de cash flow que je peux adapter selon mes hypothèses business.
L'interface est bien pensée, même si ça demande un petit temps d'adaptation au début.
J'arrive maintenant à anticiper mes besoins de financement et à négocier avec ma banque en position de force.
Les relances automatiques pour les factures impayées me font gagner un temps fou.
Par contre, je trouve le tarif un peu salé pour les petites structures. À partir de 69€/mois, ça reste un investissement.
Mais franchement, quand je vois le temps que je gagnais avant en bricolage Excel, je me dis que c'est rentabilisé.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Synchronisation bancaire automatique avec 200+ banques | Prix élevé pour les TPE (69€/mois minimum) |
| Prévisions de trésorerie précises sur 12 mois glissants | Courbe d'apprentissage assez longue les premiers mois |
| Relances automatiques des factures impayées | Synchronisation parfois capricieuse avec certaines banques régionales |
| Export comptable direct vers Sage, Cegid ou Excel |
Sage 100 Trésorerie
J'ai testé Sage 100 Trésorerie dans une PME de 80 salariés et je trouve que c'est un logiciel solide pour les entreprises qui veulent vraiment structurer leur gestion de cash.
On sort clairement du bricolage Excel avec des prévisions fiables et un suivi bancaire automatisé qui fait gagner un temps fou.
Ce qui m'a marqué, c'est la gestion multi-devises native.
Quand on travaille à l'international, pouvoir consolider toutes les positions en temps réel sans recalculs manuels, ça change la vie.
Le module de rapprochement bancaire fonctionne bien avec la plupart des banques françaises, même si j'ai eu quelques galères avec certaines banques régionales.
Par contre, je préviens tout de suite : c'est du Sage, donc attendez-vous à une courbe d'apprentissage.
Les fonctionnalités sont là, mais l'interface n'est pas la plus moderne du marché. Pour une TPE de 10 personnes, c'est probablement surdimensionné.
Je le recommande surtout aux entreprises de 50 salariés et plus qui ont de vrais enjeux de trésorerie.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Gestion multi-devises native avec consolidation automatique | Interface vieillissante qui peut rebuter les nouveaux utilisateurs |
| Rapprochement bancaire efficace avec les principales banques | Configuration initiale complexe nécessitant souvent un consultant |
| Prévisions de trésorerie fiables sur 12 mois glissants | Prix élevé pour les petites structures avec peu de flux |
| Intégration parfaite avec Sage 100 Comptabilité |
Sismo
Sismo m'a frappé par sa capacité à automatiser la réconciliation bancaire sans passer par des configurations compliquées.
Le logiciel se connecte directement aux comptes bancaires et traite les rapprochements en temps réel. J'ai pu éliminer les erreurs de saisie qui me prenaient des heures chaque semaine.
L'interface reste volontairement minimaliste.
On trouve les prévisions de trésorerie, les alertes de découvert et les tableaux de bord essentiels sans fioritures.
Le système d'alertes par email fonctionne bien quand les seuils sont atteints.
Je recommande Sismo aux PME de 20 à 200 salariés qui cherchent une solution efficace sans complexité excessive.
Les entreprises multi-entités ou avec des besoins de consolidation trouveront rapidement les limites. Par contre, pour une gestion de trésorerie directe et opérationnelle, ça fait parfaitement le travail.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Réconciliation bancaire automatisée sans configuration complexe | Fonctionnalités limitées pour les groupes multi-entités |
| Interface épurée qui évite la surcharge d'informations | Peu d'options de personnalisation des tableaux de bord |
| Connexion directe multi-banques fonctionnelle | Support client parfois lent en période de forte activité |
| Alertes de seuils configurables et fiables |