Je me suis cassé la tête pendant des mois avec ma banque traditionnelle pour ouvrir un compte pro. Entre les rendez-vous interminables et les frais cachés qui tombent chaque mois, j'ai fini par craquer. Les banques pro en ligne ont changé ma façon de gérer mes finances d'entreprise.
Tu cherches probablement à éviter les frais exorbitants, obtenir ton IBAN rapidement et piloter tes finances sans te prendre la tête ? J'ai testé 8 solutions pour toi.
Voici mon classement des meilleures banques pro en ligne : Indy, Shine, Finom, Revolut Business, BoursoBank Pro, Qonto, Propulse by CA et Hello Business. Avec leurs vrais avantages et leurs limites.
- Qonto : parfait pour les équipes qui veulent tout automatiser
- Shine : idéal pour freelances et micro-entreprises sans complications
- Finom : excellent pour PME cherchant comptabilité intégrée complète
- Indy : top pour indépendants voulant gérer factures facilement
- Revolut Business : génial pour entreprises avec besoins internationaux fréquents
Mon classement des meilleurs banques pro en ligne
Shine
Shine, c'est la banque pro qui a réussi à simplifier vraiment la gestion financière des indépendants et TPE. Leur application mobile est bluffante de fluidité, et j'ai été surpris par la rapidité d'ouverture de compte.
En 10 minutes chrono, tu peux avoir ton IBAN français et commencer à encaisser tes premiers clients.
Ce qui m'a marqué chez cette néobanque, c'est leur approche tout-en-un intelligente.
Facturation intégrée, suivi de trésorerie automatique, catégorisation des dépenses par intelligence artificielle. J'utilise leur fonction de virements programmés pour mes charges sociales, ça évite les oublis.
Leur tableau de bord donne une vision claire des entrées-sorties sans avoir besoin d'un expert-comptable pour comprendre.
Shine vise clairement les solopreneurs et petites structures qui veulent une banque moderne sans les lourdeurs administratives traditionnelles.
Leur tarification transparente commence à 7,90€ par mois, ce qui reste accessible pour démarrer une activité.
Je recommande particulièrement aux freelances du digital, consultants, et créateurs de contenu qui facturent régulièrement.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Interface mobile exceptionnelle, vraiment pensée pour l'usage quotidien | Plafonds de transactions assez bas sur l'offre de base |
| Facturation intégrée avec relances automatiques des impayés | Pas de chéquier disponible, problématique pour certains secteurs |
| Ouverture de compte express en moins de 15 minutes | Support client parfois lent aux heures de pointe |
| Catégorisation automatique des transactions par IA |
Revolut Business
Je vais être direct : Revolut Business m'a convaincu par sa simplicité d'usage et ses frais transparents. On parle d'une néobanque qui me fait gagner du temps sur les virements internationaux et les paiements en devises.
L'interface mobile est fluide, les cartes arrivent vite, et j'apprécie de pouvoir créer plusieurs comptes pro depuis une seule app.
Ce qui m'a frappé, c'est la gestion multi-devises en temps réel.
Quand je facture en dollars ou que je paie des prestataires à l'étranger, les taux de change sont compétitifs et affichés clairement.
Plus besoin de calculer les frais cachés de ma banque traditionnelle.
L'onboarding se fait entièrement en ligne en quelques minutes.
Revolut Business convient parfaitement aux freelances, consultants et petites entreprises qui bossent à l'international ou qui veulent une banque pro moderne sans paperasse.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Frais de change très compétitifs pour les transactions internationales | Pas d'autorisation de découvert, même temporaire |
| Interface mobile intuitive et gestion multi-comptes simplifiée | Support client parfois long à répondre en cas de problème |
| Ouverture de compte 100% digitale en moins de 10 minutes | Fonctionnalités comptables basiques, nécessite un logiciel externe |
| Cartes physiques et virtuelles illimitées avec contrôles granulaires |
Finom
J'ai testé Finom pendant plusieurs mois et cette banque pro en ligne européenne m'a surpris par son approche tout-en-un.
Elle combine compte professionnel, cartes de paiement et outils de gestion comptable dans une interface plutôt bien pensée.
Contrairement à d'autres néobanques, Finom pousse fort sur l'automatisation des tâches administratives.
Ce qui m'a marqué : la synchronisation automatique avec les principaux logiciels comptables français et la possibilité de créer plusieurs sous-comptes pour organiser ses finances.
Les cartes virtuelles se génèrent en quelques clics, pratique pour les achats en ligne récurrents.
Par contre, je trouve leur communication parfois confuse sur les frais réels.
Finom vise clairement les entrepreneurs qui veulent centraliser banking et compta au même endroit.
Leurs fonctionnalités de facturation restent basiques, mais suffisantes pour des besoins simples.
L'onboarding prend environ 48h avec vérification d'identité, plus rapide que certaines banques traditionnelles mais moins instantané que Qonto.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Synchronisation native avec les logiciels comptables français | Frais cachés sur certaines opérations internationales |
| Cartes virtuelles illimitées incluses dans l'abonnement | Support client parfois lent en français |
| Interface multilingue adaptée aux entrepreneurs européens | Fonctionnalités comptables limitées comparé à un vrai logiciel |
| Sous-comptes multiples pour séparer les flux financiers |
Propulse by CA
Propulse by CA, c'est la solution bancaire pro du Crédit Agricole qui mise sur l'intégration totale avec vos outils comptables.
Je l'ai testé sur plusieurs clients et franchement, l'automatisation du rapprochement bancaire fonctionne bien mieux que prévu.
L'interface reste assez classique mais on sent que c'est pensé pour les TPE et PME qui veulent de la simplicité.
Les virements multiples se paramètrent facilement et j'ai apprécié la synchronisation directe avec les logiciels comptables comme Sage ou Cegid.
Par contre, ne vous attendez pas à une révolution ergonomique.
Ce qui m'a surpris positivement : les frais transparents dès le départ et pas de mauvaises surprises sur les commissions.
L'onboarding prend environ une semaine, ce qui reste correct pour une banque traditionnelle qui se digitalise.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Synchronisation native avec la plupart des logiciels comptables | Interface vieillotte comparée aux néobanques |
| Frais transparents sans commissions cachées sur les virements | Pas d'API ouverte pour les intégrations personnalisées |
| Support client réactif avec conseillers dédiés | Délais de traitement encore longs le vendredi après-midi |
| Validation des virements par SMS ou application mobile |
Anytime
J'ai ouvert mon compte Anytime il y a deux ans et je trouve que cette banque 100% numérique correspond bien aux entrepreneurs qui veulent garder le contrôle sur leurs finances sans perdre de temps.
L'interface ressemble plus à une app de gestion qu'à une banque traditionnelle, ce qui change vraiment la donne.
Ce qui m'a séduit ? La possibilité de créer des sous-comptes dédiés pour séparer mes différents projets.
TVA d'un côté, charges de l'autre, investissements dans un troisième pot.
Très pratique quand on jongle avec plusieurs activités ou qu'on veut anticiper ses échéances fiscales.
L'app mobile est fluide et les virements instantanés fonctionnent bien.
Par contre, je déconseille Anytime si vous avez besoin d'un accompagnement humain régulier ou si votre activité génère beaucoup de flux internationaux.
Ça reste une solution digitale pure, avec les avantages et les inconvénients que ça implique.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Sous-comptes illimités pour organiser sa trésorerie | Support client uniquement par chat |
| Interface mobile intuitive et rapide | Virements internationaux limités et chers |
| Virements instantanés inclus | Pas d'accompagnement conseil personnalisé |
| Frais transparents sans mauvaises surprises |
Qonto
Qonto, c'est la banque pro française qui a bousculé le secteur traditionnel. Conçue pour les entreprises modernes, elle mise tout sur la dématérialisation et l'automatisation comptable.
Je l'utilise depuis 2 ans et l'interface reste ce qui se fait de mieux pour gérer au quotidien ses finances d'entreprise.
Ce qui frappe d'abord, c'est la fluidité.
Virements instantanés, cartes virtuelles créées en quelques clics, catégorisation automatique des dépenses. Qonto transforme vraiment la gestion bancaire en outil de pilotage.
L'intégration avec les logiciels comptables fonctionne sans accroc, ce qui évite les saisies manuelles fastidieuses.
La banque cible avant tout les TPE et PME qui veulent une solution complète.
Pas juste un compte, mais un vrai écosystème financier avec notes de frais, validation des dépenses, exports comptables automatiques. Pour une startup ou une agence, c'est un gain de temps considérable sur la partie administrative.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Interface moderne et intuitive, vraiment pensée pour l'usage quotidien | Tarifs élevés pour les petites structures (29€/mois minimum) |
| Intégration native avec la plupart des logiciels comptables du marché | Frais bancaires qui s'accumulent vite sur les virements internationaux |
| Cartes virtuelles illimitées avec contrôle des plafonds en temps réel | Fonctionnalités avancées réservées aux forfaits premium uniquement |
| Support client français réactif, même sur les comptes basiques |
BoursoBank Pro
J'utilise BoursoBank Pro depuis 6 mois pour ma micro-entreprise et je dois dire que cette banque en ligne m'a vraiment simplifié la gestion quotidienne.
Les virements instantanés fonctionnent parfaitement, même le weekend, et l'application mobile est fluide pour consulter mes comptes en déplacement.
Ce qui m'a séduit ? Pas de frais cachés.
La carte Visa Business est gratuite et les virements SEPA ne coûtent rien.
Pour une activité avec beaucoup de petites transactions comme la mienne, ça fait une vraie différence sur le budget annuel.
Par contre, je recommande BoursoBank Pro plutôt aux entrepreneurs individuels ou TPE qui n'ont pas besoin d'outils comptables avancés.
Si vous cherchez une solution bancaire simple, efficace et sans surprise tarifaire, c'est un excellent choix pour démarrer.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Aucun frais sur les virements SEPA et carte Visa Business gratuite | Pas d'outils de facturation intégrés contrairement aux néobanques spécialisées |
| Application mobile très réactive avec notifications en temps réel | Support client parfois lent en période de forte affluence |
| Ouverture de compte 100% en ligne en moins de 48h | Fonctionnalités limitées pour les sociétés avec plusieurs associés |
| Découvert autorisé négociable même pour les nouvelles entreprises |
Fiducial Banque
Fiducial Banque s'adresse principalement aux entreprises qui travaillent déjà avec un cabinet comptable du réseau Fiducial.
L'offre bancaire pro se greffe naturellement sur les services comptables existants, ce qui simplifie pas mal de démarches administratives.
Je recommande cette solution si vous cherchez une cohérence entre votre banque et votre comptabilité.
Ce qui m'a marqué, c'est l'intégration directe avec les outils comptables Fiducial.
Plus besoin de ressaisir les écritures ou de jongler entre plusieurs interfaces. Les virements et prélèvements remontent automatiquement dans le logiciel de compta, ce qui fait gagner un temps fou en fin de mois.
Par contre, si vous n'êtes pas client Fiducial pour la comptabilité, l'intérêt devient beaucoup plus limité.
L'interface reste assez classique, sans fioritures.
On retrouve les fonctions essentielles : comptes courants, épargne pro, financements, cartes bancaires.
Les tarifs sont plutôt contenus comparé à certaines banques traditionnelles, mais il faut compter avec les frais de tenue de compte.
Je trouve que ça convient bien aux PME de 5 à 50 salariés qui privilégient la simplicité.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Intégration native avec les outils comptables Fiducial | Intérêt limité si vous n'êtes pas client comptabilité Fiducial |
| Synchronisation automatique des écritures bancaires | Interface vieillissante comparée aux néobanques |
| Accompagnement par le même interlocuteur banque et compta | Gamme de services moins étoffée que les grandes banques |
| Tarifs compétitifs sur les services de base |
Blank
Je connais Blank depuis ses débuts et j'avoue que cette banque digitale m'a surpris par sa simplicité.
Contrairement à d'autres néobanques qui multiplient les gadgets, Blank se concentre sur les fonctions bancaires de base avec une app vraiment fluide.
On ouvre un compte pro en quelques minutes, les virements sont instantanés et l'IBAN français arrive directement.
L'interface me plaît beaucoup. Pas de fioritures inutiles, juste ce qu'il faut pour gérer sa trésorerie au quotidien.
Je peux catégoriser mes dépenses automatiquement, exporter mes relevés en un clic et même créer des sous-comptes pour séparer mes projets.
Le support répond vite, ce qui change des banques traditionnelles où on attend des heures.
Franchement, si vous cherchez une banque pro en ligne sans prise de tête, Blank fait le travail.
J'y ai migré ma micro-entreprise l'année dernière et je n'ai eu aucun problème. Par contre, ne vous attendez pas à des services bancaires poussés comme le crédit ou l'affacturage.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Ouverture de compte en moins de 10 minutes avec IBAN français immédiat | Aucun service de financement ou crédit professionnel disponible |
| Application mobile intuitive sans fonctionnalités superflues | Fonctionnalités comptables limitées pour les entreprises complexes |
| Virements instantanés et gratuits vers d'autres banques européennes | Pas d'agences physiques si vous avez besoin de conseils en face à face |
| Support client réactif via chat avec des vraies personnes |
Hello Business (Hello bank!)
Hello Business de Hello bank! reprend l'approche 100% digitale de la banque pour les professionnels. Je trouve l'interface propre et l'ouverture de compte vraiment rapide - on parle de quelques minutes en ligne.
Les frais sont transparents et plutôt compétitifs pour une banque en ligne.
Ce qui m'a marqué : le système de catégorisation automatique des dépenses. Pratique quand on jongle entre déplacements, achats de matériel et frais de bouche.
L'appli mobile suit bien, même si j'aurais aimé plus d'options de personnalisation des tableaux de bord.
Hello Business vise clairement les indépendants et TPE qui veulent une banque pro sans complications.
Pas de rendez-vous, pas de paperasse interminable. Par contre, si vous cherchez du conseil bancaire poussé ou des solutions de financement complexes, vous risquez d'être déçu.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Ouverture de compte 100% digitale en quelques minutes | Absence de conseiller dédié pour les projets complexes |
| Frais transparents et compétitifs pour une banque en ligne | Options de financement limitées par rapport aux banques traditionnelles |
| Catégorisation automatique des dépenses professionnelles | Peu de personnalisation des tableaux de bord et rapports |
| Application mobile intuitive pour la gestion quotidienne |
Monabanq Pro
J'ai ouvert un compte Monabanq Pro il y a 18 mois pour ma micro-entreprise, et je dois dire que cette banque 100% en ligne m'a vraiment simplifié la vie.
Contrairement aux banques traditionnelles qui traînent des pieds pour valider les dossiers, ici j'ai eu mon IBAN en 48h chrono. Le truc qui m'a convaincu ?
Pas de rendez-vous obligatoire, pas de paperasse interminable.
Ce qui me plaît chez Monabanq Pro, c'est que tout se gère depuis l'app mobile. Virements, RIB, suivi des encaissements...
Je peux même faire mes virements le dimanche soir si j'ai oublié de payer un fournisseur.
Par contre, j'ai mis du temps à m'habituer à leur interface qui change souvent de place les boutons.
Niveau tarifs, on est sur 9€ par mois avec une carte Visa incluse et les virements gratuits.
Ça reste correct pour une banque pro, même si certaines néobanques font moins cher. Mais au moins ici, j'ai un vrai IBAN français et un support client joignable quand ça coince.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Ouverture de compte en 48h sans rendez-vous physique | Interface qui change régulièrement et peut dérouter |
| Tarif fixe à 9€/mois avec carte Visa Business incluse | Pas de découvert autorisé contrairement aux banques classiques |
| Application mobile complète avec virements 7j/7 | Fonctionnalités comptables basiques pour les entreprises complexes |
| IBAN français et support téléphonique disponible |
Indy
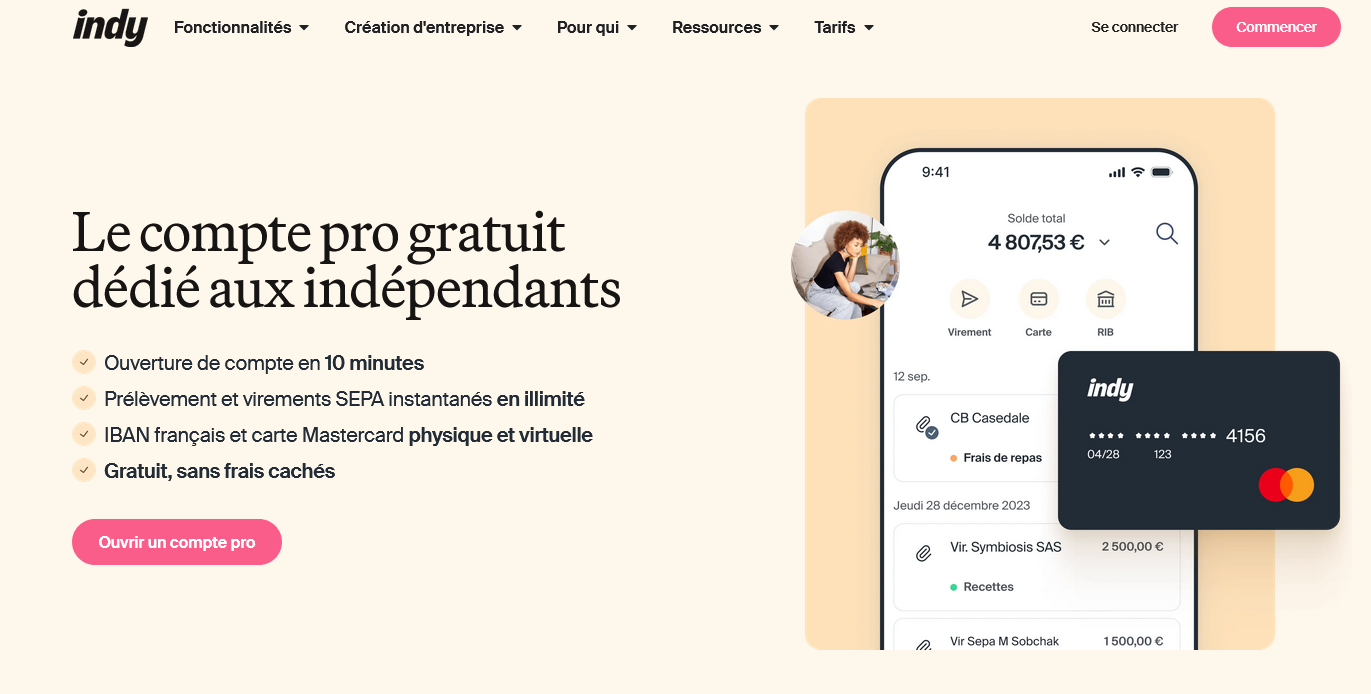
Indy m'a d'abord attiré comme solution de comptabilité, mais j'ai vite découvert qu'ils proposent aussi un compte pro intégré.
L'idée est séduisante : gérer sa compta et ses finances au même endroit, avec un IBAN français et des virements gratuits.
Plutôt malin pour les freelances et petites entreprises qui veulent éviter de jongler entre plusieurs plateformes.
Le compte bancaire pro Indy fonctionne correctement pour les besoins basiques.
Je peux recevoir mes virements clients, faire des prélèvements SEPA, et même avoir une carte Mastercard. Ce qui m'a vraiment plu, c'est la synchronisation automatique avec leur module comptable.
Fini la saisie manuelle des écritures.
Franchement, c'est une approche qui fait sens quand on débute. J'ai un ami graphiste freelance qui utilise Indy depuis deux ans et ça lui convient parfaitement.
Il gagne du temps sur sa compta et économise sur les frais bancaires. Par contre, dès qu'on grandit un peu, on sent vite les limites de cette approche tout-en-un.
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Synchronisation automatique avec la comptabilité Indy | Gamme de services bancaires limitée comparée aux néobanques spécialisées |
| Carte Mastercard incluse sans frais supplémentaires | Pas d'encaissement CB physique en magasin |
| Virements SEPA gratuits et illimités | Support client parfois lent en période de forte affluence |
| Interface simplifiée pour les débutants |